


이 리포트는 Tridge Eye 데이터 인텔리전스를 기반으로 작성되었습니다.
이 분석의 모든 데이터, 가격 시그널, 공급 리스크 인사이트는 전 세계 구매 및 소싱 리더들이 매일 활용하는 동일한 플랫폼에서 도출되었습니다. 이 수준의 시장 인텔리전스가 귀사의 소싱 의사결정에 어떤 변화를 가져올 수 있을지 생각하며 읽어보세요.
이 플레이북은 전문적인 소싱 프로세스를 운영하고 있지만, 해바라기유를 매일 보지는 않는 구매 리더를 위해 작성되었습니다. 목표는 실무적으로 명확합니다: 진짜 “시장”(원료)과 공급사가 통제하는 요소(가공, 물류, 배정 프리미엄)를 분리해, 도착원가 변동폭과 차질 노출을 줄이는 것입니다.
분석 기준: 2026년 4월
인사이트: 이번 협상은 순수한 “시장 상승/하락” 논쟁이라기보다 프리미엄 투명화 과제로 다루십시오. 2026년 초까지 식물성유 전반이 견조한 흐름을 보이면(공급사 자신감 강화), 해바라기유는 흑해/유럽 물동 및 제품 믹스에 따라 복합체와 디커플링될 수도 있습니다. [1] 단기 레버는 (1) 항목별 프리미엄(정제/듀왁싱, HO, 코리도어 add-on)을 강제하고, (2) 그 프리미엄에 상한(cap) 또는 인덱스 연동과 명확한 재협상 조건(reopener)을 걸며, (3) 운임/보험 쇼크가 배정(allocation)으로 전환되기 전에 최소 1개 대체 코리도어/대체 공급사를 가동하는 것입니다. 또한 벤치마크 산정 방식/basis 변경을 가격 파일에 문서화해, “정상화”를 실제 시장 움직임으로 오독하지 않도록 하십시오. [2]
이 분석의 실시간 시장 시그널에 액세스하세요.
인사이트 → 해바라기유는 해바라기씨 가격을 깔끔하고 선형적으로 “추종”하는 경우가 드뭅니다. 대부분의 구매팀은 갭에서 돈을 잃습니다: 크루드 vs 정제 스프레드가 벌어질 때, 고올레산 프리미엄이 독립적으로 급등할 때, 운임/보험/basis가 헤드라인 커머디티를 압도할 때입니다.
데이터 → 실무에서는 “씨앗 하락(중단위 %), 크루드 보합, 정제 상승” 같은 시퀀스가 반복됩니다—정제사는 마진을 방어하고, 재고는 이전에 높은 원가로 매입되어 있었고, 물류 프리미엄은 제품 리스트보다 더 빠르게 재가격되기 때문입니다. 산정 방법론 자체가 바뀌면(예: 평가 basis 변경), 실제로는 정상화인데도 “가격 변동”처럼 보일 수 있습니다. [2]
구매 임팩트 → 알파는 여기서 나옵니다:
이번 주 퀵윈: 협상 시트를 3줄(원료/지수 프록시 + 가공 프리미엄 + 물류/basis)로 재구성하고, 스팟에서 단기 커버로 전환하는 트리거 밴드를 설정하십시오.
인사이트 → 가장 큰 실수는 upstream(씨앗/크루드)과 downstream(정제/포장) 가격이 함께 움직인다고 가정하는 것입니다. 실제로는 그렇지 않습니다. 해바라기유는 마진을 관리하는 체인입니다: 크러셔/정제사는 가동률과 현금흐름을 지키기 위해 지연을 두고 재가격합니다.
데이터 → 실제 구매 사이클에서 반복되는 디커넥트 패턴 3가지:
| 디커넥트되는 구성요소 | 문제 구간에서 흔한 변동폭 | 공급사가 붙이는 이름 | 구매가 붙여야 할 이름 |
|---|---|---|---|
| 정제 + 듀왁싱 프리미엄 | +$40 ~ +$120/MT | “가공비 상승” | “마진 리셋—드라이버 공개” |
| 운임/보험/basis | 도착원가 +3% ~ +7% | “물류 변동성” | “코리도어 프리미엄—별도 인용” |
| 고올레산 프리미엄 | 일반 대비 +10% ~ +20%(급등 가능) | “HO 타이트” | “아이덴티티 보존 희소—배정 근거 제시” |
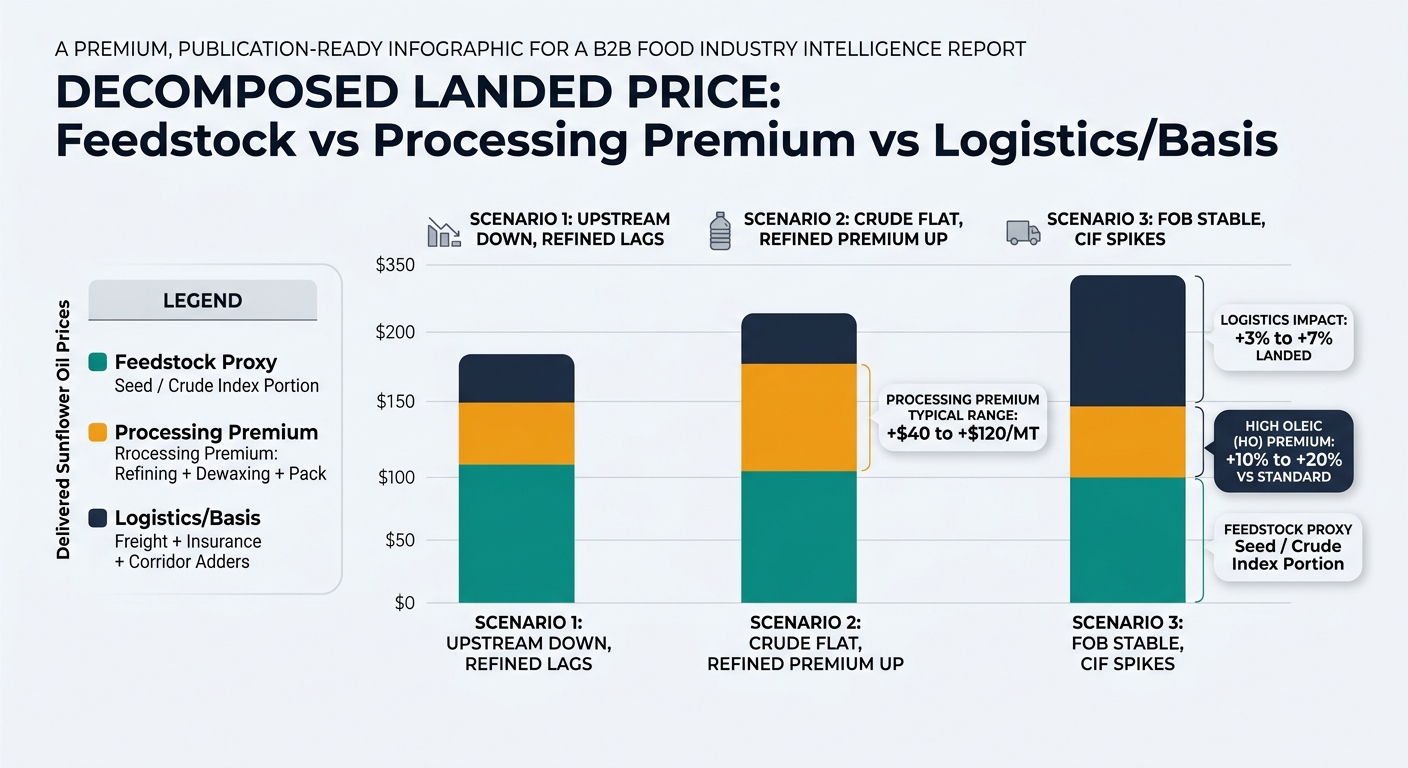
구매 임팩트 → 해바라기유를 한 줄 품목으로 협상하지 마십시오. 3개의 시장으로 나눠 협상하십시오:
퀵윈:FOB(또는 ex-works) + 도착 add-on 분리 항목으로 이중 견적을 요청하십시오. 공급사가 거부한다면, “운임” 안에 마진이 숨겨져 있을 가능성이 큽니다.
무슨 일이 생기나 → 팀이 CIF/DDP 올인 오퍼만 비교하면서 운임, 보험, 가공 프리미엄을 분해하지 않습니다.
왜 실패하나 → 변동성이 큰 코리도어에서는 공급사가 올인 숫자를 “경쟁력 있게” 유지하면서 숨은 프리미엄을 확대할 수 있습니다.
숨은 비용 → 설명 없는 정제 프리미엄 $60/MT가 연 2,000 MT이면 $120k입니다—베이스 단가에서 싸운 “절감”보다 커지는 경우가 흔합니다.
퀵픽스: 견적을 구성요소 형태(지수/프록시 + 프리미엄 + 물류)로 의무화하십시오. “설명 불가 프리미엄”은 어워드 평가에서 감점(스코어드 페널티)으로 반영하십시오.
무슨 일이 생기나 → 예산을 안정화하려고 가격을 고정하지만, 실제 리스크는 납품 가능성(루트, 리드타임, 탱크 가용성)입니다.
왜 실패하나 → 고정가는 미이행, 체선료, 대체 투입, 긴급 스팟 매입을 막아주지 못합니다.
숨은 비용 → 선적 창을 한 번 놓치면 익스페다이트 + 체선료 + 생산 차질이 합쳐져 1–2% 단가 개선을 압도합니다.
퀵픽스: 연간 “한 번에 잠그기” 대신 2–4개월 단기 커버 블록을 사용하고, 서비스 레벨 조항과 사전 합의된 대체 옵션을 넣으십시오.
무슨 일이 생기나 → HO를 작은 업차지로 가정하고, “프리미엄은 시장”이라는 공급사 설명을 그대로 수용합니다.
왜 실패하나 → HO는 아이덴티티 보존이며 배정(allocation) 성격이 강합니다. 면적 변화나 계약 미체결(undersigned)로 프리미엄이 급격히 벌어질 수 있습니다.
숨은 비용 → 부분 기능만 필요했는데(블렌딩 허용) 15–20% 업리프트를 구조적으로 지불하는 과지급이 발생합니다.
퀵픽스: 분기 1회 QA/R&D와 “HO 필요성 점검”을 수행해, SKU 단위로 HO 필수 vs 블렌드/대체 가능을 재확인하십시오.
인사이트 → 목표는 정확한 바닥을 맞히는 것이 아닙니다. 예산 대비 변동(variance)을 줄이고 강제매입을 피하는 것입니다.
데이터 → 팀이 시장 신호 + 공급사 신호를 운영에 반영하면, 전형적으로 아래 변화가 나타납니다:
| 운영화하는 역량 | Before(흔한 상태) | After(인텔리전스 기반) |
|---|---|---|
| 견적 커버 | 기존 2–3개사 중심 | 2–3개 코리도어에 걸친 6–10개 옵션 |
| 가격 모니터링 주기 | 분기 단위 스냅샷 | 주간 신호 + 트리거 기반 매입 |
| 계약 구조 | 연간 고정 “올인” | 스팟 + 단기 커버 + 인덱스/프리미엄 투명화 혼합 |
| 리스크 포지션 | “공급사가 믿을 만함” | 코리도어 + 공급사 스코어카드 월간 업데이트 |
구매 임팩트(현실적인 성과 범위):
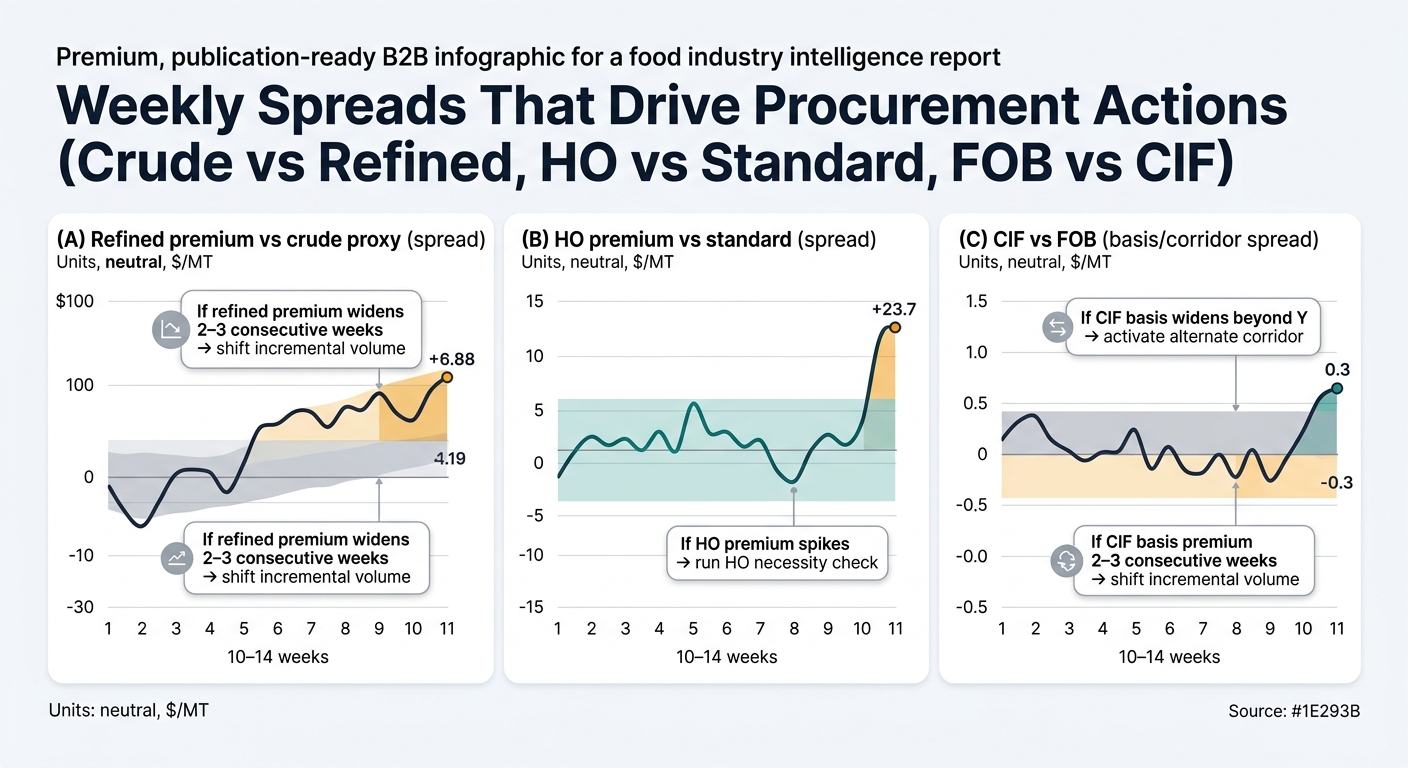
퀵윈: 1페이지짜리 “매입 트리거” 정책을 만드십시오: 정제 프리미엄 > X 또는 CIF basis 확대 > Y이면, 대체 코리도어로 물량을 이동하거나 계약 모드를 전환합니다.
인사이트 → 베이스가 아니라 프리미엄 레이어에서 협상하고 있습니다.
데이터 → 크루드 프록시는 약해지는데 정제 오퍼가 안 내려오면, 재고/가공 지연 구간일 가능성이 큽니다.
구매 임팩트 →2단계 어워드를 제안하십시오: 지금은 프리미엄 상한(cap)으로 물량을 확보하고, 베이스 가격은 선적 윈도우에 가까워졌을 때 재오픈(reopener)합니다.
인사이트 → 도착원가는 루트 선택권이 결정합니다.
데이터 → FOB는 안정적으로 보이는데 CIF가 빠르게 움직입니다.
구매 임팩트 →사전 승인된 대체 옵션을 즉시 가동하고, 실행 역량이 있을 때에 한해 Incoterms를 조정해 통제 가능한 물류를 우리 쪽으로 가져오십시오.
인사이트 → 품질 변동성은 계절적 보관/취급 스트레스와 함께 커지는 경우가 많습니다.
데이터 → 가격이 안정이어도, 공급사가 로트를 늘려 쓰면 클레임이 증가할 수 있습니다.
구매 임팩트 → 수입/입고 거버넌스를 강화하십시오: COA 의무 + 리테인 샘플 + 트렌드 이탈 시 가격 페널티를 명문화하십시오. 이를 근거로 소폭 프리미엄을 감수한 듀얼소싱을 정당화하십시오.
인사이트 → 해바라기유가 주는 더 큰 교훈: 식용유에서는 프리미엄과 basis가 헤드라인 지수보다 더 중요해지는 구간이 자주 있습니다.
데이터 → 유사 패턴은 다음에서도 나타납니다:
구매 임팩트 → 오일 카테고리를 위한 단일 운영 모델을 구축하십시오: 구성요소 가격, 트리거 기반 커버, 코리도어 옵션 확보.
인사이트 → 팀이 시장 움직임과 공급사 마진 움직임을 지속적으로 분리할 수 있으면, 불투명성에 예산을 기부하는 일을 멈추게 됩니다.
데이터 → 반복되는 레버는 동일합니다: lag, 프리미엄, 물류. 대부분의 팀은 그중 하나만 추적합니다.
구매 임팩트 → 어려운 점은 더 세게 깎는 것이 아니라, 언제 다음을 할지에 대한 방어 가능하고 재현 가능한 로직을 갖추는 것입니다:
다음 단계 프레이밍: 승부를 가르는 구매 과제는 주간 스프레드(크루드 vs 정제, HO vs 일반, FOB vs CIF)를 유지하고, 공급사가 재가격하기 전에 그 신호를 사전 승인된 액션으로 전환할 수 있느냐입니다.
인사이트: 최저 “올인 도착 단가”만 쫓지 마십시오. 대신 커버 물량은 안정적으로 유지하면서, 협상의 초점을 프리미엄 투명화로 옮기십시오: 공급사에 베이스 원료 프록시와 정제/HO/물류 add-on을 분리하도록 요구하십시오. 정제 프리미엄이 크루드 프록시보다 2–3주 연속 더 빠르게 벌어지면, 베이스가 약간 높더라도 공개된 프리미엄이 가장 타이트한 코리도어/공급사로 증분 물량을 이동하십시오. 이는 프리미엄 압축에서 절감을 포착하고, CIF basis 급등 시 긴급 강제매입으로 몰리는 리스크를 줄입니다.
라이브 시장 시그널로 소싱 의사결정을 시작하세요
Tridge Eye — 위의 전략 플레이북은 효과적입니다 — 하지만 최신 데이터가 뒤받침해야 합니다. 실시간 가격 변동, 공급업체 리스크 점수, 산지 알림이 이러한 프레임워크를 매일의 경쟁 우위로 바꿔줍니다.


