INDUSTRY TRENDS

아사이 파우더 소싱 플레이북 2026: 원가 전이 지연을 협상 기회로 바꾸는 법

Author
Team Tridge
DATE
April 27, 2026
12 min read
acai-powder Cover

이 가이드는 아사이 파우더를 구매하지만 아마존 공급망을 매일 들여다보지는 않는 구매 리더를 위한 문서입니다. 핵심 메시지는 단순합니다. 아사이 파우더 가격은 상류의 펄프 수급이 타이트해진 뒤에 늦게 조정되는 경우가 많고, 그 지연이 짧은 협상 창을 만듭니다. 단, 이를 활용하려면 동일 등급(Like-for-like)으로 벤치마킹하고, 자격화된 백업 경로를 항상 따뜻하게 유지해야 합니다.
Executive Summary

  • 아사이는 계절성과 산지 집중도가 매우 높고 (브라질, 특히 파라 주 중심), 수확 타이밍과 강/물류 마찰만으로도 펄프 수급이 빠르게 타이트해질 수 있습니다. [1]
  • 파우더 견적은 펄프 변동을 “지연 반영”하는 경우가 많습니다. 공급사가 재고를 소진하고 건조 캐파를 운영하기 때문이며, 이 지연을 “캐치업 인상”을 기다리는 대신 계약 창으로 활용해야 합니다.
  • 동일 등급 기준으로 벤치마킹해야 합니다(건조 방식, 캐리어 %, 클레임 세트, 포장 규격, 서비스 레벨). “아사이 파우더”는 하나의 비교 가능한 등급이 아닙니다. [2]
  • 교란 전에 백업을 사전 자격화하십시오. 문서, 샘플, QA 밸리데이션 때문에 전환은 거의 즉시 되지 않습니다.
  • (분석 기준: 2026년 4월) 해상 컨테이너 운임은 과거 급등 구간 대비 전반적으로 안정/완화 흐름이어서, “물류비”는 레인/부킹 현실이 다르지 않은 한 포괄적 핑계로서 설득력이 낮습니다. [3]

1) 지금 놓치고 있는 시장 신호: 왜 아사이 파우더 단가는 ‘늦게’ 움직이나

  • 인사이트: 아사이 파우더에서는 상류 입력(베리/펄프 + 에너지 + 물류)이 빠르게 흔들리는데도 완제품 파우더 견적이 느리게 움직이는 구간에서 가장 깔끔한 협상 창이 열립니다. 이유는 많은 공급사가 재고를 소진하며, 건조 캐파 마진을 방어하고, “품질 프리미엄” 같은 내러티브로 가격을 버티기 때문입니다.
  • 데이터(방향성 패턴): 구매팀은 종종 타이밍 갭을 관찰하지만, 정확한 폭과 주차는 등급(스프레이 vs 프리즈), 캐리어 수준, 수직계열 여부에 따라 달라집니다.
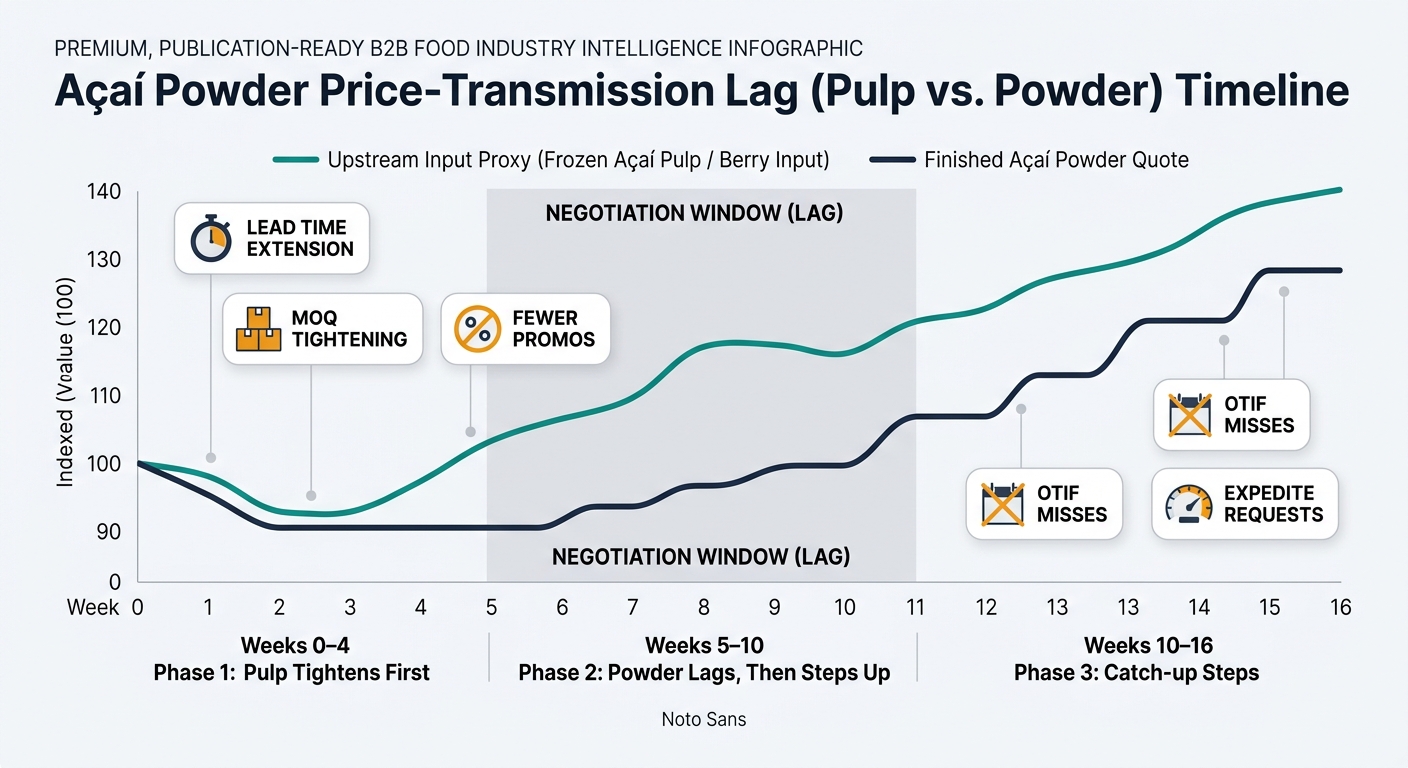
  • 0-4주: 냉동 펄프가 먼저 타이트해지고 상승합니다(날씨/물류 마찰이 원인이며, 초기에는 리드타임 증가, MOQ 엄격화, “프로모션” 오퍼 감소로 먼저 보이는 경우가 많음). 펄프 재고를 커밋해 둔 공급사는 파우더 오퍼를 평평하게 유지하는 경향이 있습니다.
  • 5-10주: 파우더 견적이 지연(늦게) 반영되며 스텝업합니다. 시장에 풀리는 파우더는 몇 주 전 매입한 펄프를 반영하고, 일부 공급사는 처리량/일관성을 지키기 위해(통상 캐리어를 활용한 스프레이 건조) 표준화를 통해 단계적 가격 조정을 택하기 때문입니다. [2]
  • 10-16주: 펄프 타이트가 지속되면 재고가 정리되고 건조 스케줄이 리셋되면서 파우더가 단계적으로 따라붙습니다. 이때 가격보다 먼저 OTIF 저하, 부분 선적, 급행(항공) 같은 서비스 실패가 먼저 나타나는 경우가 많습니다.
Dual-line indexed timeline over 16 weeks showing upstream frozen açaí pulp/berry input moving first and finished açaí powder quotes stepping up later, with a shaded negotiation window (lag) and callouts for early signals (lead time extension, MOQ tightening, fewer promos) and later signals (OTIF misses, expedite requests), divided into Week 0–4, Week 5–10, and Week 10–16 phases.

구매 영향: 완제품 파우더 견적만 추적하면, 대개 공급사가 가격 결정권을 회복한 시점(지연 구간이 닫힌 뒤)에 매입하게 됩니다. 핵심은 지연 구간 동안 협상하는 것입니다. 공급사는 아직 구재고 기반으로 견적을 내지만, 대체 원가(Replacement cost) 압박은 이미 체감하고 있기 때문입니다.

협상 창을 만드는 2가지 ‘단절’ 포인트

  • 인사이트: 대부분의 아사이 파우더 “가격 서프라이즈”는 랜덤이 아니라 (1) 재고 타이밍, (2) 파우더 내부의 스펙 관리형 대체에서 발생합니다.
  • 데이터: 반복적으로 나타나는 2가지 이상 징후:
  • 재고 타이밍 단절: 펄프/WIP/완제품 커버리지가 약 8-12주인 공급사는 펄프가 내려가도 즉시 파우더 단가를 내리지 않고, 펄프가 올라가도 즉시 파우더 단가를 올리지 못할 수 있습니다. 그 지연이 협상 창입니다.
  • 스펙 관리형 대체 단절: 펄프 원가가 급등하면 일부 공급사는 마진을 지키기 위해 제품 믹스를 스프레이 건조 + 캐리어 표준화 중심으로 이동시키고, “프리미엄”(저캐리어 또는 프리즈 건조) 등급은 더 높은 하한가를 유지합니다. (스프레이 건조 아사이 파우더 스펙에서 캐리어 사용은 흔합니다.) [2]

구매 영향: 반드시 동일 등급(Like-for-like)으로 벤치마킹해야 합니다(건조 방식, 캐리어 %, 클레임 세트, 포장 규격, 서비스 레벨). 그렇지 않으면, 시장 레퍼런스가 조용히 우리의 스펙에서 멀어지고 있는데도 그 기준으로 협상하게 됩니다.
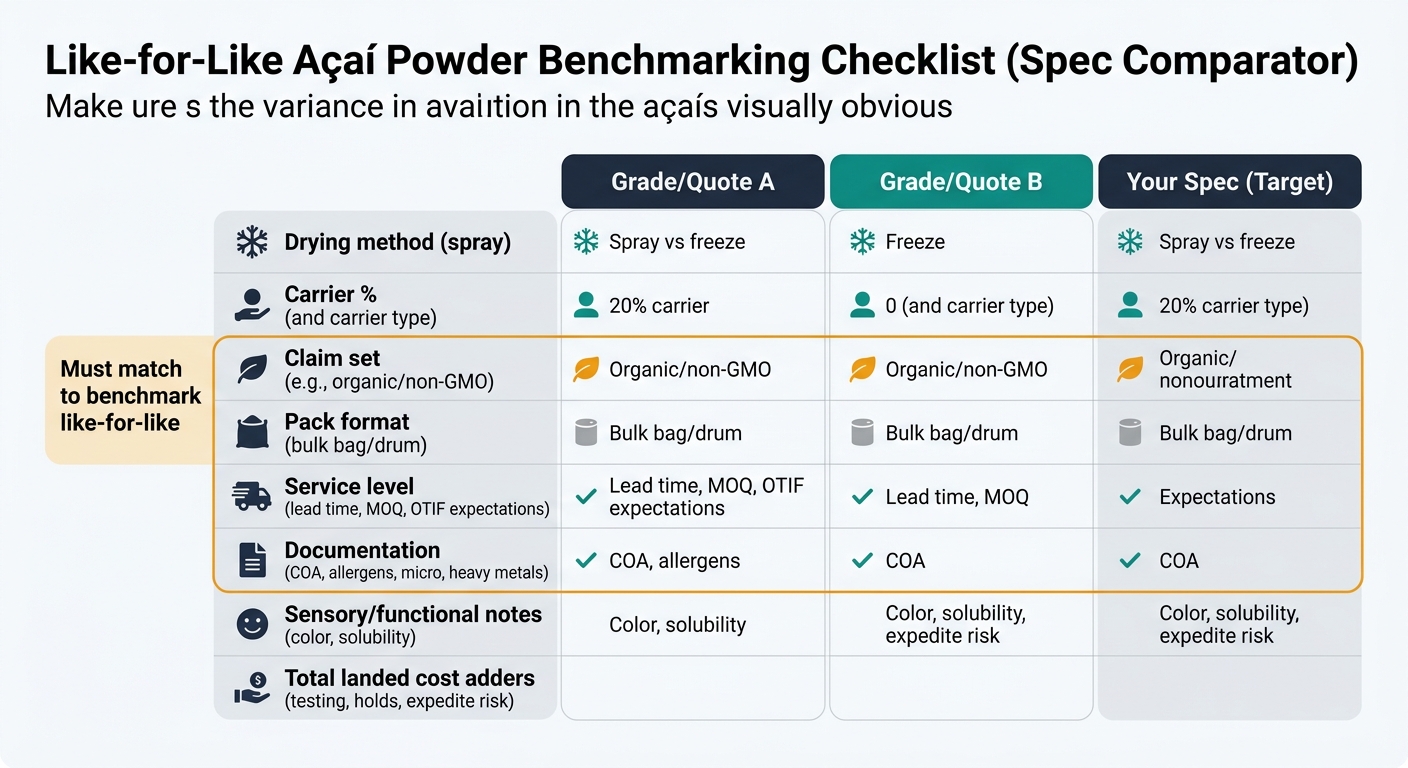
Matrix-style procurement worksheet comparing Grade/Quote A, Grade/Quote B, and Your Spec across rows including drying method (spray vs freeze), carrier percent and type, claim set (e.g., organic/non-GMO), pack format, service level (lead time, MOQ, OTIF), documentation (COA, allergens, micro, heavy metals), sensory/functional notes (color, solubility), and total landed cost adders (testing, holds, expedite risk), with a highlighted group labeled must match to benchmark like-for-like.

바로 쓸 수 있는 구체 협상 예시(숫자 템플릿)

  • 인사이트: 가장 강한 레버리지는 공급사의 견적을 “무엇이 바뀌었고 무엇이 안 바뀌었는지”로 분해한 뒤, 계약 기간과 물량 형태를 교환해 즉시 인상 폭을 줄이는 데서 나오는 경우가 많습니다.
  • 데이터(시장 사실이 아니라 템플릿으로 사용): 예: 기존 공급사가 “산지 타이트”를 근거로 $12.00/kg → $13.20/kg(+10%) 인상을 요구합니다. 내부 인텔리전스가 보여주는 포인트:
  • 펄프 대체 원가는 유의미하게 상승했지만, 공급사는 6-10주 수준의 상대적으로 낮은 원가 재고를 보유했을 가능성이 큽니다.
  • 2026년 4월 초 기준 해상 운임은 글로벌 지수 레벨에서 보합~완화 흐름이어서, 물류비는 레인별로(부킹/인보이스로) 검증해야 하며 일반 할증으로 수용해서는 안 됩니다. [3]
  • 에너지 비용(건조) 압박은 사실이지만, 건조 위치, 가동률, 스프레이 vs 프리즈 여부에 따라 공급사별 영향이 불균등합니다.

실무에서 통하는 카운터 구조:

  • 단기 단가를 60-90일 동안 $12.60-$12.90/kg로 홀드(부분 전가),
  • 정의된 입력 프록시가 6주 이상 높은 수준을 유지할 때만 조건부 스텝업을 추가,
  • 포캐스트 가시성물량 평준화(피크 주차 쏠림 완화)를 제공.

구매 영향: 이 구조는 공급사의 “대체 원가 스토리”를 기간이 명확하고 감사 가능한 메커니즘으로 바꿉니다. 또한 지연 구간이 닫히는 시점에 피크 가격을 락인할 확률을 줄입니다.

핵심 요약

  • 지연은 레버리지: 상류 원가가 움직였는데 하류 견적이 아직 충분히 조정되지 않은 구간에 협상하십시오.
  • 정확히 같은 등급으로 벤치마킹: 시장의 “아사이 파우더” 평균은 프리미엄 등급과 표준화 등급 간 믹스 이동을 숨길 수 있습니다.
  • 내러티브를 메커니즘으로 전환: 관측 가능한 프록시에 연동된 조건부 스텝업/스텝다운을 사용하고, 오픈엔드 인상을 피하십시오.

2) 구매팀이 돈을 잃는데 티가 안 나는 지점

실수 1: 모든 “아사이 파우더” 견적을 같은 등급으로 취급

  • 무슨 일이 생기나: RFQ를 돌려 표면상 비슷해 보이는 견적을 나란히 놓고 최저가에 어워드합니다.
  • 왜 실패하나: 공급사는 헤드라인 스펙을 맞추면서도 상업적 현실(서비스 레벨, 로트 일관성, 캐리어 표준화 관행, 저장/운송 중 수분/습도 노출 관리 강도)을 다르게 가져갈 수 있습니다.
  • 숨은 비용:$0.60/kg “절감”은 (a) 입고 검사 확대, (b) 리젝트/홀드 증가, (c) OTIF 지연을 메우기 위한 급행이 붙는 순간 사라집니다. 실무에서는 단가가 낮아도 유효 랜디드 코스트가 +3-8%까지 흔들릴 수 있습니다.

실수 2: 이슈가 터진 뒤에야 백업 벤더를 찾음

  • 무슨 일이 생기나: 지연 선적, COA 트렌드 악화, 갑작스런 배정(Allocation)으로 인해 뒤늦게 단일소싱 상태를 깨려고 하며 급하게 움직입니다.
  • 왜 실패하나: 아사이 파우더 전환은 거의 즉시 되지 않습니다. 샘플, 스펙 정렬, 문서, 트라이얼로 인해 수주-수개월 타임라인이 생깁니다. 타이트 마켓에서는 신규 공급사가 기존 고객을 우선합니다.
  • 숨은 비용: “패닉 프리미엄”(통상 정상 대비 +8-15%)을 내거나, 스펙 타협으로 다운스트림 브랜드/품질 리스크를 떠안게 됩니다. 더 큰 기회비용은, 신뢰할 수 있는 2순위가 없어서 잃어버린 협상력입니다.

실수 3: 연간 고정단가 계약에 변동성 탈출구가 없음

  • 무슨 일이 생기나: 예산을 보호하려고 12개월 단가를 고정해 두지만, 서비스 실패나 연중 재협상에 맞닥뜨립니다.
  • 왜 실패하나: 배정 룰, 리드타임 커밋, 입력 원가 기반 조정 로직이 없는 고정단가는 원가 급등 시 공급사가 운영으로 자기보호(지연, 배정, 대체 제안)를 하도록 유인합니다.
  • 숨은 비용: 단가를 “이겨도” 연속성을 잃습니다. 생산은 안전재고를 더 들고, QA는 편차를 더 처리하며, 구매는 소방에 시간을 씁니다. 비용은 단가 인상이 아니라 운전자본과 다운타임 리스크로 나타납니다.

3) 아사이를 ‘인텔리전스 기반 카테고리’로 운영하면 뭐가 달라지나

  • 인사이트: 측정 가능한 개선은 단가를 끝까지 깎는 것보다, 피할 수 있는 변동성(가격 급등, 급행 물류, 품질로 인한 교란)을 줄이는 데서 더 크게 나옵니다.
  • 데이터(중견 구매자 기준의 방향성 Before/After):
항목 기존(견적 중심) 개선(인텔리전스 기반)
공급사 풀 익숙한 2-3곳 8-15곳 맵핑(백업 포함)
벤치마킹 주기 분기 단위, 체감 월 단위, 지연 구간 반영(입력+완제품)
계약 포지션 연간 고정 또는 스팟 하이브리드: 60-90일 홀드 + 조건부 조정
돌발 이슈 노출 연 2-3회 “서프라이즈” 연 0-1회 대형 이슈(조기 완화)
품질 불량 비용(COPQ) 홀드/재시험 잦음 거버넌스 강화로 편차 감소

구매 영향: 변동성이 존재할 때, 구매가 내부적으로 방어 가능한 전형적 성과:

  • 변동성 구간에서 “피크에 사는” 스팟 행동 대비 6-12% 개선 (매 분기 상시가 아니라, 지연 구간이 벌어졌을 때).
  • 2순위가 사전 자격화되어 급행 선적과 생산 스케줄 변경이 감소.
  • 감사 대응력 향상: 공급사 선정과 가격 변동이 문서화된 신호에 연결되어(감이 아니라) 설명 가능.

4) 이 플레이북이 빨리 먹히는 3가지 상황

상황 1: 60일 내 갱신인데, 펄프는 움직이고 파우더 견적은 아직 조용할 때

  • 인사이트: 지연 구간이 열린 상태입니다. 공급사의 대체 원가는 오르고 있지만, 현재 견적은 재고에 의해 아직 고정(anchor)되어 있을 수 있습니다.
  • 데이터: 상류가 +10-18% 움직였는데 파우더는 +0-5%만 움직였다면, 협상 갭에 있습니다.
  • 구매 영향: 즉시 전가를 수용하기보다, 초기 60-90일 단가 홀드와 명확한 조정 트리거를 요구하십시오.

상황 2: QA가 로트 편차를 잡았는데 공급사가 “계절성”이라고 말할 때

  • 인사이트: “계절성”은 사실일 수 있지만, 공급사별 공정 드리프트를 가리는 편리한 우산이기도 합니다.
  • 데이터: 공급사별 입고 로트 결과(홀드, 재시험, 관능 컴플레인, 용해도 이슈)를 선적 타이밍과 레인 조건에 맞춰 비교하십시오. 한 업체만 악화된다면 산지 전체 이슈가 아닙니다.
  • 구매 영향: 증거 기반으로 시정조치 + 서비스 크레딧을 협상하거나, 완전 실패를 기다리지 말고 백업 공급사 온보딩을 가속하십시오.

상황 3: 경쟁사가 선물량을 잡고, 기존 공급사가 배정을 시사할 때

  • 인사이트: 배정 리스크는 공식 공문보다 리드타임 증가와 “오더 스무딩” 요청 같은 형태로 먼저 나타나는 경우가 많습니다.
  • 데이터: 반복되는 부분 선적, 확인 지연, MOQ 변경이 조기 경보 신호입니다.
  • 구매 영향: 다음 분기 물량의 일부를 사전 자격화된 2순위로 이동하고, 배정 룰(누가 먼저 얼마나 줄어드는지, 통지 기간)을 재협상하십시오.

5) 왜 이 접근이 다른 원료 카테고리에도 그대로 통하나

  • 인사이트: 아사이는 더 큰 조달 진실을 보여주는 깔끔한 사례입니다. 가공 캐파, 재고 사이클, 스펙 관리형 대체가 존재하면 완제품 가격은 상류 입력과 1:1로 동시에 움직이지 않습니다.
  • 데이터: 유사한 패턴은 여러분이 구매하는 다른 카테고리에서도 나타납니다:
  • 코코아 파우더: 원두 움직임 대비 파우더 움직임이 그라인딩 캐파와 재고 때문에 지연될 수 있습니다.
  • 바닐라 익스트랙/향료: 큐어드 빈 희소성은 재고 포지션과 포뮬레이션 조정에 따라 불균등하게 전이됩니다.
  • 프리즈드라이 과일 파우더(베리군): 에너지/캐파 제약이 원과일이 완화되어도 가격 하한을 만들 수 있습니다.

구매 영향: 반복 가능한 하나의 운영 모델을 구축하십시오. 상류 프록시를 추적하고, 전환(Conversion) 병목을 맵핑하며, “연간 고정 기본값”이 아니라 지연 + 대체 현실을 반영하는 계약을 설계하십시오.

6) 왜 이 아사이 사례가 ‘세일즈’가 아니라 ‘증명’인가

  • 인사이트: 장점은 “더 많은 데이터”가 아닙니다. 실제 의사결정(언제 락인할지, 언제 플로팅할지, 언제 듀얼소싱할지, 언제 에스컬레이션할지)에 맞춰 올바른 신호를 정리해 두는 것입니다.
  • 데이터: 아사이 파우더에서는 작은 타이밍 오류(지연 구간이 닫힌 뒤 매입)와 작은 거버넌스 갭(백업 미자격화)이 결합되어, 프리미엄 물류, 품절 리스크, 품질 인시던트로 증폭되며 크로스펑셔널 시간을 소모합니다.
  • 구매 영향: 팀이 (1) 지연 구간을 탐지하고, (2) 동일 등급으로 벤치마킹하며, (3) 살아있는 백업 파이프라인을 유지할 수 있다면, “서프라이즈 비용”을 내지 않게 됩니다. 또한 재무, QA, 리더십에 증거로 전략을 방어할 수 있습니다.

7) 다음 계약에서 바로 적용할 ‘바텀라인’

상류 신호는 이미 움직이는데 현재 아사이 파우더 견적이 아직 충분히 따라오지 않았다면, 다음 60-90일을 “구매 마감”이 아니라 협상 창으로 보십시오. 이 지연을 활용해 단기 단가 홀드와 조건부 조정 메커니즘을 확보하면, 시장이 따라붙는 순간 피크 가격을 락인하는 실수를 피할 수 있습니다. 변동성 구간에서 지연 창에 꾸준히 행동하는 팀이 반응형 스팟 구매를 이기는 이유는 “예측”이 아니라, 이미 가격에 반영된 뒤에 전액으로 내는 변동성 세금을 끊기 때문입니다.

다음 계약의 바텀라인

(분석 기준: 2026년 4월)
아사이 공급은 구조적으로 계절성이 강하며, 대부분의 수확 물량이 짧은 메인 시즌에 집중됩니다. 따라서 지금 가장 똑똑한 계약은 타이밍 쇼크가 발생하고 가격 전이가 깔끔하지 않다는 전제를 포함하는 계약입니다. [1]

60-90일 홀드와 투명한 스텝 메커니즘을 구축하고, 결정적으로 우리와 정확히 같은 등급(건조 방식과 캐리어 %)을 맞추는 자격화된 2순위에 물량의 20-30%를 사전 어워드해, OTIF나 품질 드리프트가 발생할 때 실제로 물량을 이동할 수 있게 하십시오. [2]

2026년의 비교적 안정된 해상 운임 환경에서는 피해야 할 비용이 “물류비 인플레”라기보다, 대안이 없을 때 지연 구간이 닫히며 내게 되는 8-15% 패닉 프리미엄입니다. [3]

참고 문헌

  1. apps.fas.usda.gov
  2. abrazil.com
  3. drewry.co.uk

Related Contents

Subscribe
By subscribing you agree to with our Privacy Policy and provide consent to receive updates from our company.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.
Subscribe to receive the latest blog posts, updates, promotions, and announcements from Tridge.